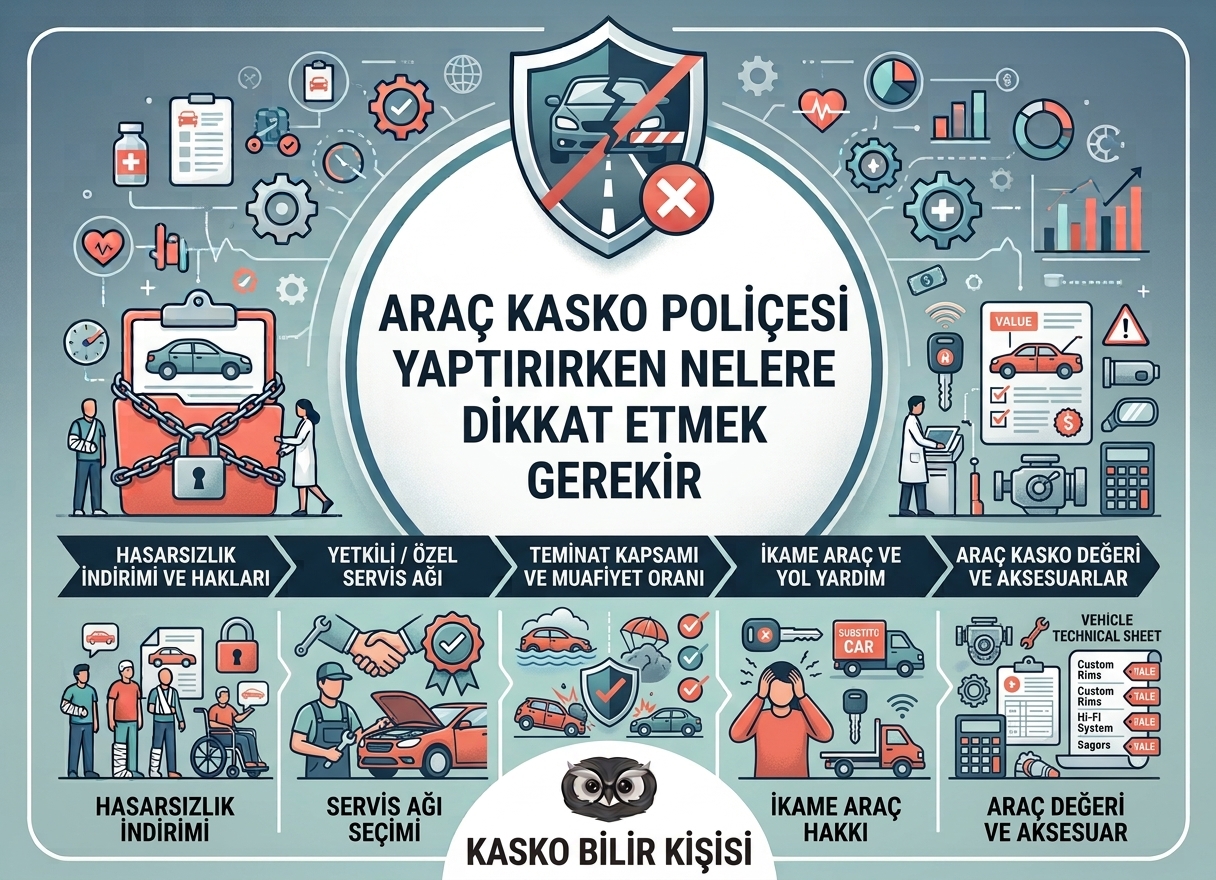
Araç kasko poliçesi yaptırırken yalnızca fiyata değil, teminatın kapsamına ve hasar halinde uygulanacak şartlara bakmak gerekir.
- Kasko türü ve ana teminatlar: Poliçenin dar kasko, kasko, genişletilmiş kasko veya tam kasko niteliğini; çarpma/çarpışma, devrilme, yanma, çalınma gibi temel risklerin kapsamını kontrol edin.
- Araç Bilgileri: Poliçedeki aracın marka, tip, model yılı ve diğer bilgilerinin doğru olması önemli.
- Muafiyet: Hasarın belirli kısmının sigortalı üzerinde bırakılıp bırakılmadığına bakın.
- Yetkili servis / özel servis şartı: Özellikle yeni araçlarda kritik. Poliçe onarımın yetkili serviste yapılmasına izin veriyor mu, yoksa sigorta şirketinin anlaşmalı servisleriyle mi sınırlıyor?
- Orijinal parça şartı: Hasarlı parçaların orijinal, eşdeğer veya alternatif parça ile değiştirilmesine ilişkin hükümlere dikkat edin. Poliçeler arasındaki fiyat farkının önemli nedenlerinden biri olabilir.
- İhtiyari Mali Mesuliyet (İMM): Bence özellikle dikkat edilmesi gereken ek teminatlardan biridir. Zorunlu trafik sigortasının limitini aşan üçüncü kişi zararlarında devreye girer. İMM teminatının yüksek limitli olması ve mümkünse üçlü İMM değil maddi bedeni ayrımı yapılmaksızın tek limit olarak alınmalıdır.
- İkame araç: “İkame araç var” demek tek başına yeterli değil. Kaç gün verildiği, yılda kaç kez kullanılabileceği ve özellikle aracın sınıfı kontrol edilmeli. Araç sınıfı arttıkça primde artıyor ama hasar esnasında herkes düzgün bir ikame araç istiyor.
- Doğal afet ve diğer ek riskler: Sel/su baskını, dolu, fırtına, deprem, toprak kayması gibi risklerle; kemirgen/hayvan zararları gibi özel risklerin dahil olup olmadığını kontrol edin.
- Cam hasarları: Cam değişiminin hangi servislerde yapılabileceği, orijinal cam şartı ve cam hasarının hasarsızlık indirimini etkileyip etkilemediği önemlidir.
- Aksesuar ve sonradan eklenen donanımlar: Multimedya sistemi, özel jant, LPG sistemi veya sonradan eklenen pahalı ekipmanların otomatik olarak teminata dahil olduğu varsayılmamalı; mutlaka poliçede ayrıca gösterilmeli.
- Yurt dışı teminatı: Araçla yurt dışına çıkılacaksa kaskonun hangi ülkelerde ve hangi süreyle geçerli olduğu kontrol edilmeli.
- Özel şartlar ve istisnalar: En kritik bölümlerden biridir. Poliçenin genel şartları kadar sigorta şirketinin eklediği özel şartlar, klozlar, muafiyetler ve teminat dışı haller de okunmalıdır.
Pratik olarak: İki kasko teklifini karşılaştırırken sadece “A şirketi 18.000 TL, B şirketi 23.000 TL” şeklinde değerlendirmeyin. İMM limiti + servis seçimi + parça türü + ikame araç + muafiyet + doğal afetler + anahtar/cam teminatları + hasarsızlık koruması + özel şartlar yan yana konulduğunda ucuz görünen poliçenin aslında daha dar olduğu ortaya çıkabilir.
Bu sebeple sigorta poliçesi Acente den alınır.
Her türlü sorularınız için bize 02125232020 den ulaşabilirsiniz.