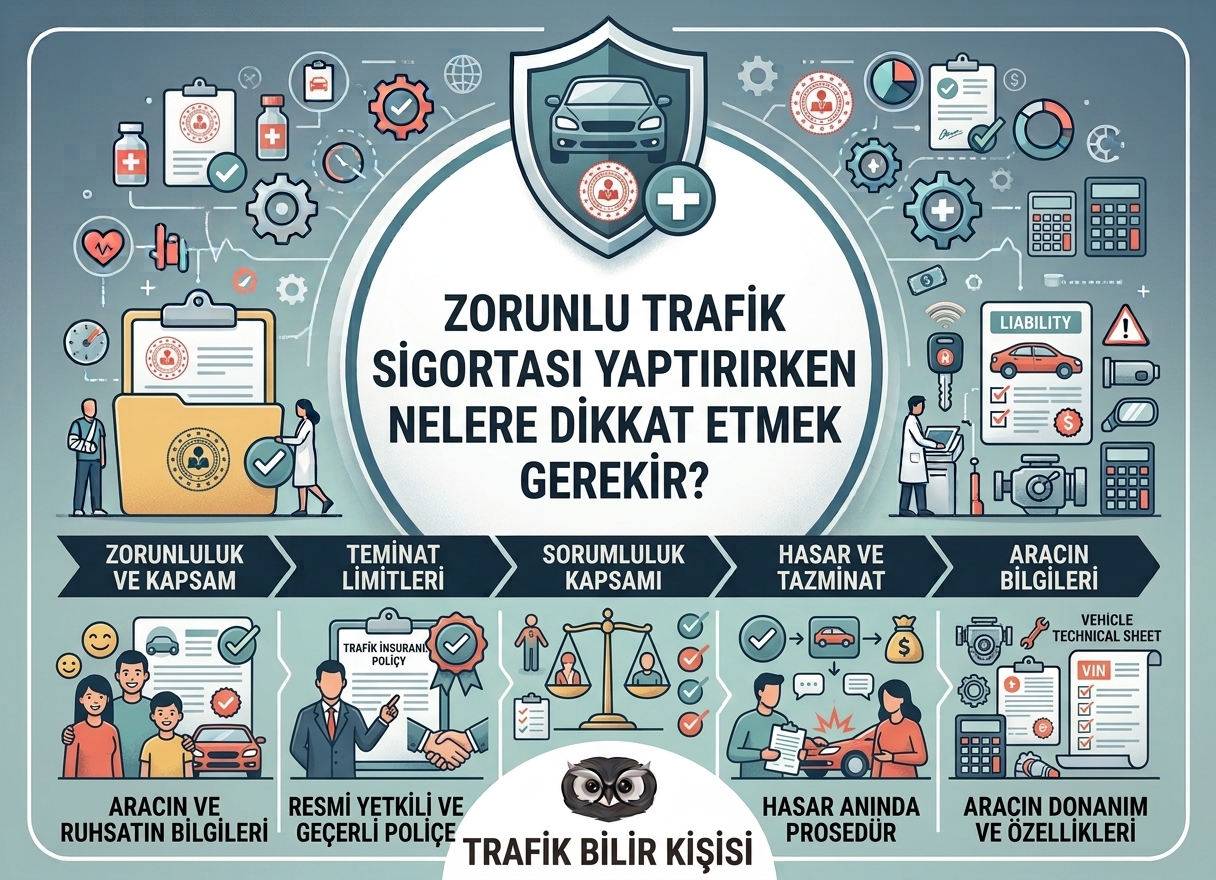
Zorunlu trafik sigortasında kaskodan farklı olarak temel mantık şudur: Trafik sigortası esas olarak kendi aracınızın zararını değil, aracın işletilmesi nedeniyle üçüncü kişilere verilen ve teminat kapsamına giren zararları karşılar. Bu nedenle poliçe yaptırırken yalnızca “zorunlu zaten, en ucuzunu alayım” yaklaşımı doğru değildir.
- Araç ve sigortalı bilgilerinin doğruluğu: Plaka, ruhsat sahibi, araç türü, kullanım şekli ve diğer poliçe bilgilerinin ruhsatla uyumlu olduğundan emin olun. Yanlış kullanım tarzı veya araç bilgisi sonradan uyuşmazlık yaratabilir.
- Poliçenin başlangıç ve bitiş tarihi: Yenilemede iki poliçe arasında boşluk oluşmaması önemlidir. Araç sigortasız kaldığı dönemde meydana gelen kazanın sonuçları ciddi olabilir.
- Trafik sigortası ile İMM’yi karıştırmayın: Trafik sigortasının limiti üzerinde kalan üçüncü kişi zararları bakımından kasko poliçesine eklenen İhtiyari Mali Sorumluluk (İMM) teminatı son derece önemlidir. Özellikle yüksek bedelli araçların karıştığı kazalarda trafik sigortası limiti yeterli olmayabilir.
- Hasarsızlık/prim basamağı: Poliçedeki basamağın doğru olduğundan emin olun. Hasar geçmişine bağlı basamak sistemi ödenecek primi ciddi şekilde etkileyebilir.
- Ek teminat ve hizmetler: Zorunlu teminatlar standart olsa da şirketlerin sunduğu çekici, yol yardım veya benzeri ek hizmetler farklılaşabilir. Bunların trafik sigortasının asli teminatıyla aynı şey olmadığını göz önünde bulundurun.
- Sigorta şirketinin hasar süreçleri: Fiyatlar birbirine yakınsa yalnızca birkaç yüz liralık prim farkına odaklanmak yerine şirketin hasar ihbarı, evrak işlemleri, iletişim kanalları ve hasar yönetimi de lütfen değerlendirin.